Gebundelde Verzekering: Einde aan Verplichte Verzekering bij Aankopen
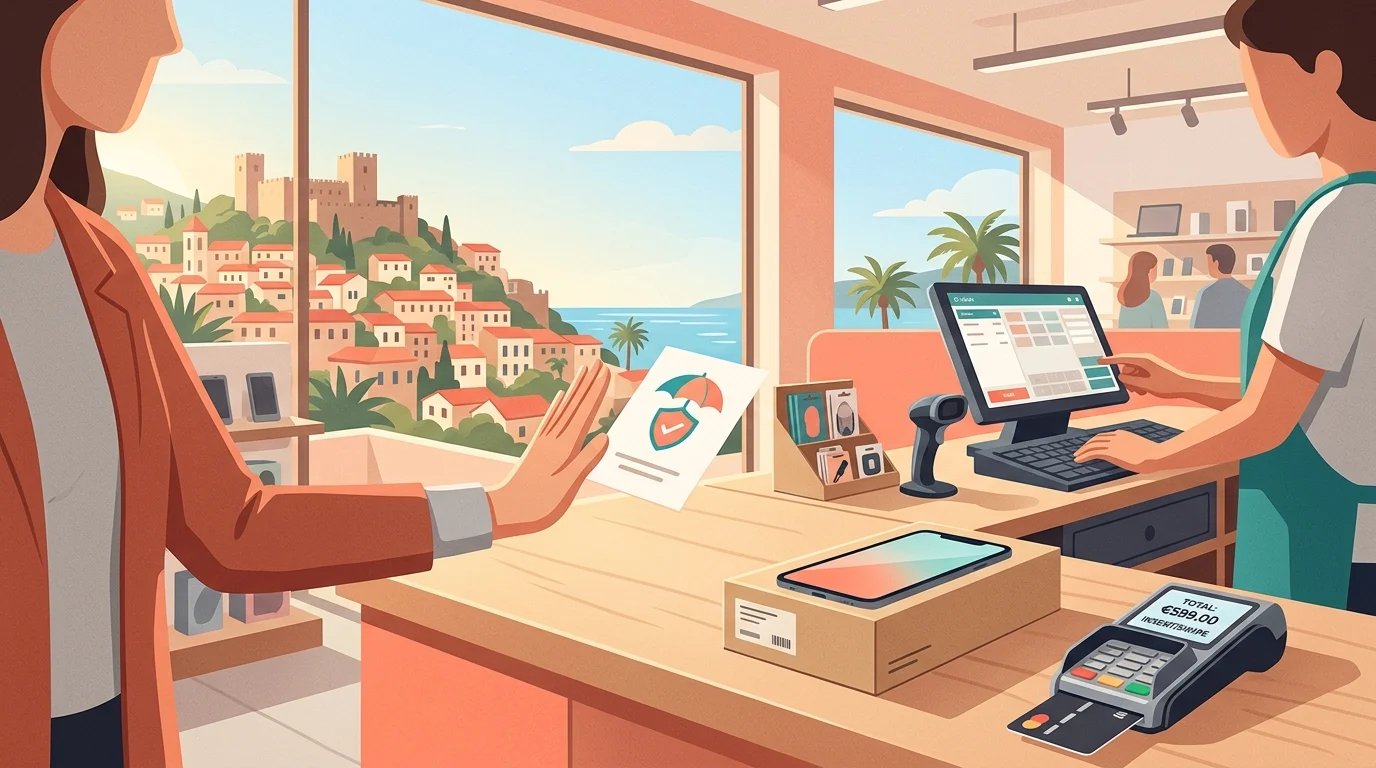
Wie in Turkije een telefoon, wasmachine of vakantiereis koopt en aan de kassa wordt gevraagd “wilt u er ook een verzekering bij?”, heeft het nu met nieuwe regels te maken. De Regeling inzake Gebundelde Verzekeringen (Bütünleşik Sigortalar Hakkında Yönetmelik), opgesteld door SEDDK (het Turkse agentschap voor toezicht op verzekeringen en private pensioenen — Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu), is op 12 november 2026 gepubliceerd in het officiële staatsblad (nr. 33428) en direct in werking getreden. De kern: de verkoop van een product of dienst mag niet afhankelijk worden gesteld van het afsluiten van een verzekering, klanten die weigeren mogen niet met slechtere voorwaarden worden geconfronteerd, en er geldt een maximum op de jaarlijkse premie.
Wat is een Gebundelde Verzekering?
Een gebundelde verzekering is een verzekering die tegelijk met de koop of huur van een product of dienst wordt aangeboden — in een fysieke winkel of online. Bekende voorbeelden zijn de schermverzekering bij een smartphone, de storingsdekking bij een witgoedapparaat, de annuleringsverzekering bij een vliegticket of hotelreservering, en de extra schadeverzekering bij een kortetermijnhuurauto.
De regeling beperkt de dekking van deze verzekeringen uitdrukkelijk tot risico’s die rechtstreeks verband houden met het gekochte of gehuurde product of de dienst (of de financiering daarvan). Een winkel mag u bij aankoop van een telefoon dus niet een verzekeringspakket opdringen dat niets met die telefoon te maken heeft.
Voor welke producten en diensten is dit mogelijk?
Volgens de nieuwe regeling mogen gebundelde verzekeringen onder meer de volgende dekkingen omvatten:
- Breuk, verlies, diefstal, brand of storing van het gekochte of gehuurde product;
- Ziekte, diefstal of vermissing van een huisdier;
- Annulering of onderbreking van reis, vervoer, verblijf, evenementen, abonnementen en betalingsdiensten, cybersecurity, en kortetermijn- of deelautoverhuur;
- Verplichte verzekeringen die buitenlanders moeten overleggen bij hun verblijfsvergunning- of visaaanvraag;
- Leven-, schuldenbetalings- en persoonlijke ongevallenverzekeringen gekoppeld aan consumentenkrediet dat buiten de eigen website van banken wordt aangeboden via e-commerce.
Verplichte verzekeringen, woning- en bedrijfsverzekeringen, spaarverzekeringen of beleggingsverzekeringen, landbouw-, transport- en rechtsbijstandsverzekeringen vallen buiten het toepassingsgebied van deze regeling en mogen niet als gebundelde verzekering worden aangeboden. De verplichte verkeersaansprakelijkheidsverzekering (zogeheten trafik sigortası) valt dus buiten dit nieuwe regime.
Verplichte Verzekering bij Aankoop is Nu Onrechtmatig
De belangrijkste consumentenbescherming in deze regeling is dat de verkoop of verhuur van een product of dienst niet afhankelijk mag worden gesteld van het afsluiten van een verzekering. Een verkoper mag ook geen andere verkoopvoorwaarden toepassen — zoals een hogere prijs, kortere termijnbetalingen of ongunstigere leveringsvoorwaarden — voor klanten die de verzekering weigeren.
Dit is in het bijzonder relevant bij aankopen op afbetaling. Het koppelen van termijnbetalingscampagnes of creditcardaanbiedingen aan een verplichte verzekering is onder de nieuwe regeling onrechtmatig.
Wanneer mag een verzekering worden aangeboden?
Een gebundelde verzekering mag worden aangeboden tijdens de aankoop of verhuur, of binnen 14 dagen na het sluiten van het contract. Dit is geen herroepingsrecht, maar de termijn waarbinnen het aanbod gedaan mag worden. Bij het aanbod moet de consument duidelijk worden geïnformeerd over de verzekeringsmaatschappij, de eventuele tussenpersoon, de premiehoogte en de dekking. Het is ook verboden de indruk te wekken dat de dekking afkomstig is van de winkel zelf in plaats van van een verzekeringsmaatschappij of pensioeninstelling.
Premieplafond en Dekkingsduur
De regeling bepaalt dat de jaarlijkse brutopremie voor een gebundelde verzekering niet hoger mag zijn dan het maandelijkse brutominimumloon dat geldt in de eerste zes maanden van het kalenderjaar waarin de dekking aanvangt. Voor 2026 is het bruto minimumloon vastgesteld op 33.030 TL (ca. € 590 — bij benadering, afhankelijk van de actuele koers), wat tevens de maximale jaarlijkse brutopremie is. SEDDK kan dit plafond per product- of dienstcategorie met de helft verlagen of met het dubbele verhogen.
De dekkingsduur bedraagt maximaal twee jaar. Bij producten met een verlengde garantie kan de dekkingsduur worden afgestemd op de garantieperiode.
| Regel | Wat dit betekent voor u |
|---|---|
| Verkoop mag niet afhangen van verzekering | U kunt het product of de dienst altijd kopen, ook zonder verzekering |
| Geen andere voorwaarden bij weigering | Prijs, betaaltermijnen en leveringsvoorwaarden blijven gelijk |
| Aanbodtermijn 14 dagen | De verzekering mag uiterlijk 14 dagen na aankoop worden aangeboden |
| Jaarlijks premieplafond | Voor 2026 maximaal 33.030 TL brutopremie per jaar |
| Maximale duur 2 jaar | Bij verlengde garantie kan de duur worden aangepast aan de garantieperiode |
| Premie apart vermeld | De verzekeringspremie staat apart op uw bon of factuur |
Beëindiging van het Contract en Betaalbewijs
Een consument kan de gebundelde verzekering opzeggen via hetzelfde communicatiekanaal waarlangs die werd afgesloten, of via de bevoegde instelling. Er mag geen ingewikkelder methode worden opgelegd: wie zijn verzekering online heeft afgesloten, kan die ook online opzeggen — een verplicht bezoek aan een kantoor is onrechtmatig.
Wordt het onderliggende koop- of huurcontract geannuleerd, wordt het herroepingsrecht uitgeoefend, of vervalt het contract om een andere reden, dan eindigt de bijbehorende gebundelde verzekering automatisch. De consument kan daarvoor geen schadevergoeding of boete in rekening worden gebracht.
Als de premie samen met de product- of dienstprijs wordt geïnd, moet zij apart op het betaalbewijs worden vermeld. Wordt de premie afzonderlijk geïnd, dan wordt een apart kwitantie opgesteld. De verplichting tot het afgeven van een polis blijft in alle gevallen bestaan.
Belang voor Consumenten en Buitenlanders in Alanya
In Alanya, waar het toerisme en de woningmarkt een grote rol spelen, zal deze regeling op een aantal gebieden direct merkbaar zijn:
- Vakanties en autoverhuur: Bij tours, hotels en kortetermijnautoverhuur mogen annulerings- en schadeverzekeringen als gebundelde verzekering worden aangeboden, maar de boeking mag daar niet van afhankelijk worden gesteld.
- Elektronica en witgoed: Scherm-, storing- en diefstaldekkingen zijn optioneel; de premie staat apart op uw bon.
- Buitenlandse bewoners: Verzekeringen die vereist zijn bij een verblijfsvergunning– of visaaanvraag, mogen ook als gebundelde verzekering worden aangeboden. Een dienstverlener mag zijn dienst echter niet afhankelijk stellen van de afname van een verzekering die hij zelf bemiddelt — dat is onrechtmatig onder de nieuwe regels.
Wat te doen bij een overtreding?
Als u als consument geconfronteerd wordt met een verplichte verzekering of een hogere prijs omdat u de verzekering weigerde, is het verstandig alle aankoopbewijzen, campagneschermen en correspondentie te bewaren. Voor geschillen met de verkoper zijn de consumentengeschillencommissies (tüketici hakem heyetleri) en de consumentenrechtbank (tüketici mahkemesi) beschikbare wegen. Voor geschillen met de verzekeringsmaatschappij over dekking of premierestitutie kan de Verzekeringsarbitragecommissie (Sigorta Tahkim Komisyonu) in beeld komen. Welk traject het meest geschikt is, hangt af van de betrokken partijen en de hoogte van het geschil.
Wat Moeten Verkopers en Tussenpersonen Doen?
Winkels, webshops, reis- en verhuurbedrijven die gebundelde verzekeringen aanbieden, zijn als bevoegde instelling verantwoordelijk voor de beveiliging van hun informatiesystemen en koppelingen, de bewaring van transactierecords en de correcte inning van premies. Bovendien moet SEDDK één maand vóór de start van een gebundeld verzekeringsaanbod worden genotificeerd. Een grondige herziening van verkoopschermen, campagneteksten en kassaprocessen conform de nieuwe regels vermindert het risico op handhavingsmaatregelen aanzienlijk.
In hetzelfde staatsblad werden ook wijzigingen aangebracht in de Regeling inzake als Verzekering te Beschouwen Activiteiten en op Afstand Gesloten Verzekeringsovereenkomsten; de oude bepalingen in die regeling zijn ingetrokken en doorverwezen naar de nieuwe Regeling inzake Gebundelde Verzekeringen.
Dit artikel is uitsluitend bedoeld voor algemene informatiedoeleinden en vervangt geen juridisch advies. Voor uw specifieke situatie dient u de actuele wetgeving en officiële bekendmakingen te raadplegen.
Veelgestelde vragen
Hier vindt u antwoorden op uw vragen